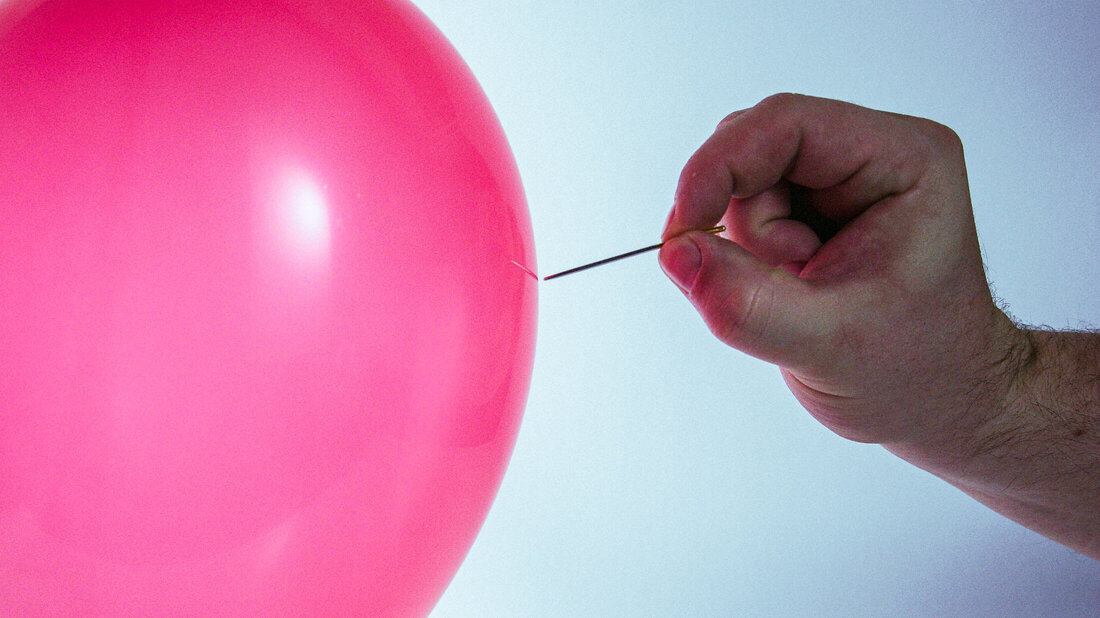
Wann platzt die Blase?
Langer Aktienaufschwung neigt sich dem Ende. US-Krieg gegen den Iran führt zu Inflation und steigenden Zinsen.
Südkoreas Aktienindex hat in diesem Jahr ein geradezu irrwitziges Auf und Ab erlebt. Der Index steht jetzt um ein Drittel höher als zu Jahresanfang, aber auch um 60 Prozent unter seinem Rekordwert, der am 22. Juni mit 9.386 Punkten erreicht worden war. Die Börse Südkoreas wird derzeit von zwei Hauptlieferanten für Chips, SK Hynix und Samsung Electronics, dominiert. Die Chips werden in den neuen Rechenzentren gebraucht, die die Kalkulationen der sogenannten künstlichen Intelligenz (KI) durchführen. Beide Konzerne können sich immer noch nicht vor Aufträgen retten. Sie haben die Preise für ihre tollen Chips mehrmals erhöht, riesige Gewinne eingefahren und ihren Angestellten (nach langem Arbeitskampf) satte Prämien gewährt. Die lassen die Beträge, die Porsche seinen Mitarbeitern in den besten Zeiten auszahlte, kümmerlich aussehen. Doch vergangene Woche brachen die Kurse beider Konzerne um bis zu elf beziehungsweise neun Prozent ein.
KI-Boom
Südkorea und der Börsensturz von Hynix und Samsung sind ein Nebenschauplatz des erst vier Jahre alten KI-Booms. Hauptschauplatz sind natürlich die USA. Ende 2022 stellte das nicht börsennotierte Startup »Open AI« seine Software »Chat-GPT« ins Netz und damit zur allgemeinen Verfügung. Die Menschheit war begeistert. Die Nachfrage nach Beratung durch »künstliche Klugheit« war ungeheuer. Die Sprachmodelle der »künstlichen Intelligenz« benötigen aber – auch zur Lösung einfachster Fragen – eine ungeheure Menge an Rechenleistung. Entsprechend wurden massenhaft zusätzliche Rechenzentren (sogar im technisch so rückständigen Deutschland) geplant und aus dem Boden gestampft. Die Großen der Hightech-Branche, also Alphabet (Google), Meta (Facebook), Microsoft und Amazon, und auch die weniger großen wie die Softwarekonzerne Open AI, Anthropic, Palantir oder Oracle setzen voll auf KI und wetteifern darum, wer am meisten Milliarden Dollar in neue Rechenkapazitäten für deren Anwendungen investiert, um am Schluss Monopolanbieter für weltweite KI-Aufträge zu werden. Sie bestellen entsprechende Riesenmengen hochwertiger Chips beim Marktführer Nvidia, der sich seinerseits zur Absatzförderung an den Milliardenkosten der Rechenzentren beteiligt. Nvidia weist seit Oktober 2025 mit mehr als fünf Billionen Dollar den größte Börsenwert des Globus auf.
Das Ganze wird dank steigender Aktienkurse über eine enorme Kreditausweitung über Banken und Anleihen locker finanziert. Spielverderber wie Broadcomchef Hock Tam stellen die Frage, wer am Ende die Rechnung für die um ein Vielfaches gesteigerte Rechenleistung bezahlen wird. Die wiederum gilt als unbedingt erforderlich, um im Wettbewerb das künftige Riesengeschäft mit der KI auf die eigenen Systeme lenken zu können. Dieses Geschäft liegt allerdings noch in der Zukunft. Bisher laufen einige KI-Sprachmodelle über die Rechner der großen Anbieter, wofür die Nutzer nichts bezahlen, weil sie die Reichweite der verkauften Werbung erhöhen. Aber der Zweck der Übung ist schließlich auch und vor allem, die Unternehmen für KI-Anwendungen zahlen zu lassen, die Rationalisierungen, weniger Personal und damit eine spürbare Senkung der Kosten ermöglichen.
Der plötzliche Boom der jungen KI-Branche hat dem Aktienmarkt ab 2023 zusätzlichen Schwung gebracht. Auch vorher war der Anstieg der Börsenkurse nach dem tiefen Absturz im Gefolge der Finanzkrise schon bemerkenswert. Der Börsenindex S & P 500 legte zwischen 2009 und 2023 in einer der stärksten Bullenmarkt-Phasen von nur 900 Punkten auf 4.7670 Punkte zu. Befördert wurde der Börsenboom durch die Förderung des Finanzsektors, eine extrem expansive Geldpolitik der Notenbanken und den Siegeszug der großen US-Technologiewerte, die sich zu wahren Weltmonopolen mit hohen laufenden Erträgen entwickelt haben. Der KI-Boom seither ist weitgehend ihre Schöpfung. Er hat die Aktienkurse, gemessen am altertümlichen S & P-Index um weitere gut 60 Prozent nach oben getrieben. Gerechtfertigt werden die steigenden Aktienkurse mit der These, KI sei eine Basisinnovation, die die Produktivität der Ökonomie weiter explodieren lasse, ähnlich der sprunghaften Entwicklung im Eisenbahnbau des 19. Jahrhunderts oder wie im Gefolge der massenhaften Verbreitung des Internets am Ende des vergangenen Jahrhunderts.
Das sind plausible historische Parallelen. Doch die Periode der Eisenbahnen war auch von Finanz- und Börsencrashs begleitet. Geschichtlich näher ist die Dotcom-Blase. Sie platzte spektakulär zum Jahreswechsel 1999/2000. Davor hatte sich die höchste, je gemessene Überbewertung des Aktienmarkts herausgebildet. Ein Beispiel: Das Kurs-Gewinn-Verhältnis der damals gerade erst privatisierten Deutschen Telekom stieg auf über 100. (Wer damals eingestiegen ist, musste rein rechnerisch mehr als 100 Jahre warten, bis der Börsenpreis durch die Dividenden wieder eingespielt sein würde.) Die heutige Bewertung des US-Aktienmarkts ist ähnlich übertrieben. Der vernünftige Investor halte sich derzeit vom Aktienmarkt besser fern, sagen Skeptiker. Ein Crash sei nicht nur möglich, sondern wahrscheinlich.
Gedämpfter Ölpreisschock
Einen ganz anderen Schock erlebten die Finanzmärkte 2026 durch den Angriffskrieg der USA und Israels auf den Iran am letzten Februartag dieses Jahres. Dabei gelang es dem Iran im Gegenzug, mit der Sperrung der Schiffsdurchfahrt in der Straße von Hormus Lieferwege für Erdöl und Erdölprodukte zu blockieren. Irak, Kuwait, Katar und zu großen Teilen auch Saudi-Arabien und die Vereinigten Emirate müssen ihre Ausfuhren durch diese Meerenge verschiffen. Weil diese ungefähr 20 Prozent des weltweit verbrauchten Erdöls ausmachen, schoss der Ölpreis mit Beginn des Krieges steil nach oben. Wären die Prognosen von März zutreffend gewesen, würde die Welt gerade in der tiefsten Ölkrise ihrer Geschichte stecken.
Weil US-Präsident Trump eine schnell erzielte Übereinkunft mit dem Iran nicht einhielt, ist die Straße von Hormus immer noch geschlossen. Trotzdem ging der Ölpreis im Sommer von Höchstständen von rund 120 Dollar je Barrel vorübergehend auf wieder fast normale 70 Dollar zurück, um erst zuletzt wieder auf nahezu 110 Dollar je Fass anzusteigen. Der Hauptgrund für die relativ entspannte Lage dürfte sein, dass die USA und vor allem das größte Ölverbraucherland China die Versorgung des je eigenen Landes zum Teil mit gelagerten Ölvorräten bewerkstelligen. Die Verknappung auf dem weltweiten Ölmarkt wird so noch eine Weile lang gemildert.
Seit Beginn des Iran-Krieges sind die Zinsen weltweit gestiegen – in Deutschland ähnlich wie in den anderen Ländern der Euro-Zone, in Britannien, Japan und den USA. Die Rendite für zehnjährige deutsche Bundesanleihen erreichte zwischenzeitlich 3,6 Prozent in der Spitze und lag zu Wochenbeginn bei 3,47 Prozent. Die Rendite für zehnjährige Staatspapiere der USA stieg zeitweilig bis auf über 5,3 Prozent und liegt nun bei 5,14 Prozent. Seit Kriegsbeginn sind die Renditen deutscher Papiere um 0,6 Prozentpunkte, die der USA um einen Prozentpunkt gestiegen. Der Grund für diese parallele Entwicklung ist offensichtlich. Die kräftig anziehenden Energiepreise üben überall eine ähnliche Wirkung aus. Die Inflation zieht an. In den USA betrug der jährliche Anstieg des allgemeinen Preisniveaus im September 3,7 Prozent, in Euro-Europa 3,8 Prozent und damit zwei Prozentpunkte mehr als vor Beginn des Iran-Kriegs.
Anders als am Aktienmarkt geschieht am Bond- und Zinsmarkt absolut nichts Außergewöhnliches. Die Renditen (und die Zentralbankzinsen) steigen im Gefolge höherer Inflation. Diese wiederum ist die Folge kriegsbedingt höherer Rohstoffpreise. Weil Staaten mehr Zinsen auf ihre Schuldpapiere zahlen müssen, jammern Wirtschaftsforscher aller Art über steigende Staatsdefizite (und empfehlen dagegen nicht etwa Kürzung bei den Rüstungs-, sondern bei den Sozialausgaben). Dabei richtet sich in diesen Tagen das Augenmerk besonders auf Frankreich. Im Schatten des allgemeinen Renditeanstiegs wurde es offensichtlich besonders abgestraft. Französische Staatspapiere verzeichneten höhere Abschläge als die Italiens oder Deutschlands. Die Rendite zehnjähriger französischer Anleihen erreichte mit knapp unter fünf Prozent fast US-Niveau. Kein Wunder bei diesem ausufernden Defizit in Paris, lautet die Kritik. Von radikaler Seite wurde sogar von der drohenden Staatspleite gesprochen. Das ist lächerlich. Richtig ist nur: Der Bondmarkt mag politische Unsicherheit nicht. Man sollte dabei tunlichst nicht vergessen, dass die Inflation nicht nur die Zinsausgaben hochtreibt, sondern auch die Steuereinnahmen.
Im historischen Vergleich ist das jetzige Zinsniveau nicht außergewöhnlich hoch. Die Inflation ist als Resultat der künstlichen Verknappung einiger Rohstoffe im Krieg ebenfalls nicht besonders überraschend. Angesichts der flauen Weltkonjunktur ist es nicht gerade wahrscheinlich, dass die Inflation noch wesentlich steigen wird. Dafür müsste jedoch der Iran-Krieg enden. Der schon seit 2009 dauernde, US-zentrierte Aufschwung des Aktienmarkts ist kein Zeichen für muntere kapitalistische Akkumulation. Ob er ausläuft oder – eher wahrscheinlich – in einem Crash endet, beides wird die Weltwirtschaft gravierend beeinträchtigen.
Wie hat Ihnen dieser Artikel gefallen?
Durchschnittliche Bewertung: 1,0
Das Verwaltungsgericht Berlin hat im Juli 2024 in der ersten Instanz entschieden und die Klage des Verlags 8. Mai abgewiesen. Die Bundesregierung darf die Tageszeitung junge Welt in ihren jährlichen Verfassungsschutzberichten erwähnen und beobachten. Nun muss eine höhere Instanz entscheiden. Seit vielen Monaten warten Verlag und Redaktion inzwischen auf eine Entscheidung des Gerichtes, ob eine Berufung möglich oder gleich ein Gang vor das oberste Gericht nötig ist.
In unseren Augen ist das Urteil eine Einschränkung der Meinungs- und Pressefreiheit in der Bundesrepublik. Aber auch umgekehrt wird Bürgerinnen und Bürgern erschwert, sich aus verschiedenen Quellen frei zu informieren.
Genau das aber ist unser Ziel: Aufklärung mit gut gemachtem Journalismus. Sie können das unterstützen. Darum: junge Welt abonnieren für die Pressefreiheit!